 |
 |
 |
 |
 |
 |
 |

Sep 27 ~ Oct 3 2026
インフレと利上げで庶民より苦しむ!?
資産はあってもキャッシュが無い超富裕層の実態
今週9月29日のホワイトハウスでは、アンスロピックのダリオ・アモデイ、エヌビディアのジェンスン・フアン、METAのマーク・ザカーバーグ、xAI(現スペースX傘下)のイーロン・マスクといったAI業界のトップが一堂に会する
ミーティングが行われ、この日に「AIをSI(スーパー・インテリジェンス)と呼ぶ」大統領令に署名したのがトランプ氏。出席企業代表も「スーパー・インテリジェンスに関するホワイトハウス協定」に署名し、
AIに替わる新語”SI”を定着させようとしていたのがトランプ政権。
当初これはトランプ氏が改名の名付け親になろうとするエゴかと思われていたけれど、今週浮上したのがトランプ・ファミリーがSIへの改名で大儲けを企んでいる可能性。
というのもAIがブームになってからというもの、".ai"のドメイン・ネームで多額の収益を得たのがカリブ海に浮かぶ英国海外領土のアンギラ。同地は1990年代にインターネット上で
各地域に割り当てられた国別コードで ”.ai”が与えられ、チャットGPTが登場した翌年、2023年にはドメイン・ネームで3200万ドルの収益を獲得。
2025年には政府予算の47%に当たる約8,530万ドルがドメインによる収益で、「you.ai」や「bot.ai」といった注目度の高いドメイン名は二次市場で120万ドルで売却されている状況。
トランプ氏の”SI”の提唱によって、値が上がると思われる".si"のドメインを割り当てられているのがメラニア夫人の祖国で、夫人とバロン・トランプが今も市民権を持つと言われるスロヴェニア。
".si"のドメインは2023~2025年にかけては1日に55件程度の登録数で、2026年8月の時点でも1日約65件。
ところが9月22日のトランプ氏の国連でのスピーチ直前には登録数が突如1万2000件となり、9月全体では4万4000件に急増。
"build.si"のドメイン・ネームが二次市場で1400万ドルで売りに出されており、これはドメインを使ったインサイダー取引と言える事態。
株式、クリプトカレンシー、原油に加えて、ドメイン・ネームでもトランプ政権のインサイダー疑惑が取り沙汰されていたのだった。
インフレと利上げで庶民より苦しいのは?
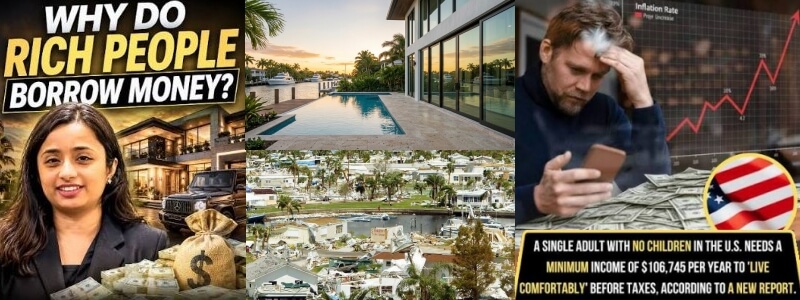
2026年段階で世界には3428人のビリオネアが存在し、そのうちの989人がアメリカ人。ハーフ・ビリオネア、デミ・ビリオネアと呼ばれる個人5億ドル以上、
ビリオネア未満は全世界で約6600人で、そのうちの32%に当たる2100人がアメリカ人。
そのデミ・ビリオネアも含めた ”Ultra-High-Net-Worth Individuals/ウルトラ富裕層”と呼ばれる純資産3千万ドル以上の人々は
世界で数十万人。
アメリカで超富裕層と呼ばれるトップ1%の世帯収入は1160万~1370万ドルで、米国資産の32.5%に当たる約55兆ドルを握っているのがこの層。
逆にボトム50%、すなわち貧しい側の半分の総資産は米国資産の僅か2.5%程度で、この貧富の差は特に過去15年間に大きく開いているのだった。
その要因となったのは、俗に”Buy, Borrow, Die / 買って、借りて、死ぬ”という手法。
庶民が株や国債の売却益にキャピタルゲイン税を払い、それを頭金にローンを組んで家を買うのに対して、
超富裕層は資産の大半を株式で持ち、その株を担保に借金をして豪邸やスーパーヨットの購入、更なる投資のための資金や贅沢なライフスタイルの費用にしており、
担保の株式は売却していないので税金を払う必要はナシ。
これまでの世の中は歴史的な低金利で、利息は株式の配当でお釣りがくる計算。
特に日本のゼロ金利を利用した円キャリー・トレードをすれば、当たると大きいリスク・アセットにレバレッジ利かせた強気の投資が可能になり、
その結果大きく開いたのが貧富の格差。
しかし徐々に金利が上昇して陰りが見えたのが、”Buy, Borrow, Die” の手法。9月16日には連邦準備制度理事会が3年ぶりの利上げを行い、米国10年国債の利回りは
禁断の5%ラインを超えて5.02%、10月1日には5.3%に上昇、プライム・レートは7%。米国の30年固定住宅ローン金利の平均は7.28%。
庶民にとって「家が買えない」高金利は、大金持ちにとっては「大損を覚悟で家を手放さなければならない」状況で、庶民とは全く異なるレベルで利上げとインフレが
襲い掛かっているのが超富裕層。
庶民のインフレ指針となる数値と言えば「CPI/消費者物価指数」であるけれど、超富裕層のためにはCLEWI(Cost of Living Extremely Well Index/超贅沢な暮らしのための出費指数)なるものが存在。
CPIが前年比2.7%前後で推移する中、CLEWIは前年比でその倍の5.5%上昇しており、彼らの優雅な生活を支えるメイドや運転手を含む人件費、セキュリティ、保険等が
食材や中古のホンダ車価格の倍のスピードで上昇中。
富裕層の生活を支える人件費の平均額はこれまでの年間25~40万ドル+ボーナスから、今では50~90万ドル+ボーナスに跳ね上がっているとのこと。
また住宅保険にしても自然災害が増え、その規模が大きくなり、これまで災害とは無縁だった高級住宅街にも被害が及ぶようになったことから、
カリフォルニアやフロリダでは大手保険会社による新規契約の停止や撤退が相次ぐ状況。保険が無ければ竜巻、洪水、山火事などに見舞われた被害は全てオーナー負担。
保険が掛けられる場合も、その保険料が極めて高額になっているのは言うまでもないこと。
もし子供が居れば、有名私立校の年間授業料は現在1人当たり年間6~7万ドル+毎年の寄附金。加えてサマー・キャンプ、親同士の交際費や家庭教師費用、
同級生と同等の持ち物やヴァケーションを子供に与える出費が嵩むので、超富裕層の子供1人当たりの年間出費は平均値で16~22万ドル。
現在のアメリカではローン返済中の豪邸に妻と子供2人と暮らし、使用人を雇いながら、周囲の超富裕層と同じレベルの生活をしようとすると、
年収200万ドルでもカツカツの状態と言われるのだった。
低金利時代のツケ、流動性を持たない超富裕層
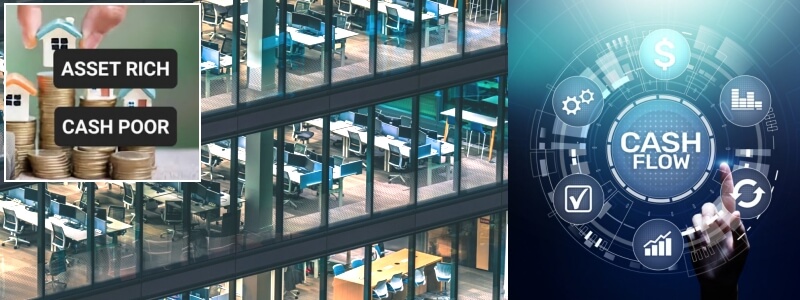
前述のように超富裕層ほど資産の殆どを株式、もしくはCRE(Commercial Real Estate/商業用不動産)で所有し、
それを担保に生活費までもをローンによる借金で賄っており、そんな彼らにとって金利上昇がもたらすダメージは庶民より遥かに深刻。
例えばシリコン・ヴァレーの若きITエグゼクティブは、財産の殆どを未公開のITスタートアップに投資。2021年度の総資産は額面で5千万ドル。
超富裕層の株式ポートフォリオは、未公開株の割合が多ければ多いほど世の中の上層部と繋がっていることを意味しており、
未公開株はIPO後の一定期間まで売却できないとは言え、売れば何十倍ものリターンをもたらすもの。
そのIPOを待たずして豪邸を購入し、優雅なライフスタイルを送るために超富裕層が利用するのが有価証券担保ローン。
ところが確実な投資と思われたITスタートアップ業界は、2022年以降まさかの大不振で人々の関心はAIに移行。
若きITエグゼクティブが所有する未公開株は軒並み40~50%下落し、中には90%下落したものもあり、彼自身が勤めるIT企業の時価総額も5億ドルから1億ドルにまで激減。
そうなるとやって来るのがマージン・コール。すなわち激減した担保の差額を補うキャッシュの請求。
しかし彼にはキャッシュが無く、持っているのは売却不能な未公開株と、直ぐに買い手がつかない豪邸。
その場合、頭金を棒に振って豪邸を手放すのはありがちなシナリオ。
資産を商業用不動産で所有している場合も、これまでなら都市部のオフィス・ビルを所有することは、常にテナントが埋まり、家賃も上がり続ける「絶対に間違いの無い投資」。
商業用不動産購入の際には、その不動産価値を担保にローンを組むことになるけれど、商業物件ローンは住宅ローンのように20年、30年で組むものではなく、5~7年で満期を迎えては借り換えが必要。
そして過去7年で何が起こったかと言えば、パンデミックによるリモート勤務の増加、その後はAIレイオフでホワイトカラーが解雇され、現在オフィス・ビルは全米平均で約2割、街によっては25%が空室状態で、
今後空室は増えることはあっても、減ることはないと見込まれる状況。
そうなれば担保となる不動産価値も激減する訳で、かつて3000万ドルと評価された物件が1500万ドルに目減りするのは全く珍しくない話。
そして迎えるローンの借り換えで起こるのが「キャッシュ・イン・リファイナンス(追加資本の投入)」。多くの商業不動産オーナーが担保評価額の差額をキャッシュで請求されるものの、
それを支払う流動資産、すなわちキャッシュが無いことから、頭金とビルのオーナーシップを手放すのがシナリオ。
ウォールストリート・ジャーナル紙は、過去24ヵ月間に数兆ドルもの商業不動産ローンが返済期限を迎え、その焦げ付きが「壊滅的状況」であると報じているのだった。
このように資産はあってもキャッシュが無い ”流動性が欠如した富裕層”が現在は非常に多く、超富裕層の流動比率(現金比率)は過去10年で最低レベル。
そのタイミングで世界各国の中央銀行が金利を上げ始めたことから、超富裕層も金策に追われるのが現在。
前述のように超富裕層ほど数年分の生活費までローンの借金で賄っているので、プライム・レートが7%に達した今では、
500万ドルのローンを組んだ場合、毎年利息だけで35万ドルの支払が必要。アメリカの国自体が国債の利息だけで1兆ドル以上を支払っているけれど、
トランプ氏が連邦準備制度理事会に利下げ圧力を掛けているのは、国の収支よりトランプ氏とその支持者のビリオネア達がこぞって借金ベースの資産形成をしているためと見る声が多いのだった。
キャッシュ・フロー不足で超富裕層としての生活の歯車が狂い始めた人々が恐れているのは、ローワー・アッパー・クラス、すなわち上流社会の底辺に落ちて行くこと。
上流の底辺なら庶民が羨むほどの資産を持っているとは言え、そこからギャンブルやリスクの高い投資でさらなる墓穴を掘ったり、
アルコールやドラッグで気を紛らわせるうちに中毒になったり、精神疾患を患うのがお決まりのシナリオ。
経済格差が開いても、落ちて行く人々の焦りや絶望の精神状態や行動には大きな違いがないようなのだった。
 |
執筆者プロフィール 秋山曜子。 東京生まれ。 成蹊大学法学部卒業。丸の内のOL、バイヤー、マーケティング会社勤務を経て、渡米。以来、マンハッタン在住。 FIT在学後、マガジン・エディター、フリーランス・ライター&リサーチャーを務めた後、1996年にパートナーと共に ヴァーチャル・ショッピング・ネットワーク / CUBE New Yorkをスタート。 その後、2000年に独立し、CUBE New York Inc.を設立。以来、同社代表を務める。 Eコマース、ウェブサイト運営と共に、個人と企業に対する カルチャー&イメージ・コンサルテーション、ビジネス・インキュベーションを行う。 |



★ 書籍出版のお知らせ ★


当社に頂戴した商品のレビュー、コーナーへのご感想、Q&ADVへのご相談を含む 全てのEメールは、 匿名にて当社のコンテンツ(コラムや 当社が関わる雑誌記事等の出版物)として使用される場合がございます。 掲載をご希望でない場合は、メールにその旨ご記入をお願いいたします。 Q&ADVのご相談については掲載を前提に頂いたものと自動的に判断されます。 掲載されない形でのご相談はプライベート・セッションへのお申込みをお勧めいたします。 一度掲載されたコンテンツは、当社の編集作業を経た当社がコピーライトを所有するコンテンツと見なされますので、 その使用に関するクレームへの対応はご遠慮させて頂きます。
Copyright © Yoko Akiyama & Cube New York Inc. 2025.
